光电子器件是现代信息社会的基石,广泛应用于通信、显示、传感、医疗、能源等领域。智研咨询发布的《2022年中国光电子器件现状及趋势研究报告》系统梳理了行业规模、产业链结构、竞争格局及技术演进方向,为理解该行业提供了重要参考。
一、行业概述与市场规模
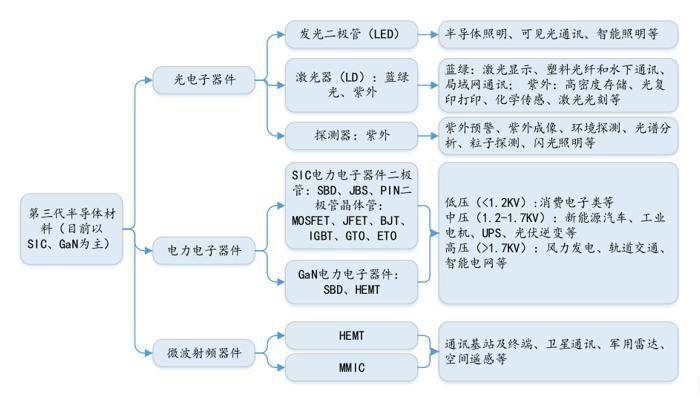
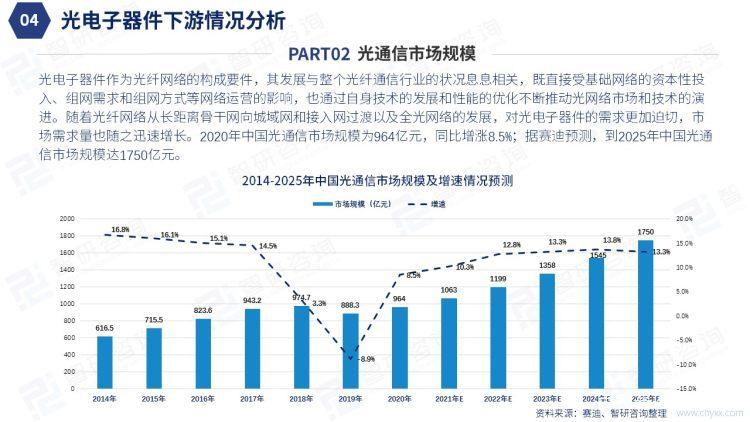
光电子器件是指利用光电效应实现光信号与电信号相互转换的器件,主要包括光通信器件(激光器、探测器、光收发模块)、显示器件(LED、OLED、LCD)、红外器件、图像传感器等。据报告统计,2022年中国光电子器件市场规模超过万亿元,继续保持全球最大的生产和消费市场地位。其中,光通信器件受5G网络和数据中心建设拉动,增速显著;显示器件在消费电子迭代和Mini/Micro LED技术推动下,结构持续升级。
二、产业链与竞争格局
上游为半导体材料(砷化镓、磷化铟、氮化镓等)、光学元件和封装材料;中游为器件设计与制造;下游为通信设备、消费电子、汽车电子、工业控制等应用领域。国内企业在无源光器件、LED封装等领域已具备较强竞争力,但在高速光芯片、高端图像传感器等核心环节仍依赖进口。全球格局中,美日企业主导高端光芯片市场,中国企业正通过自主研发和并购加速追赶。
三、技术发展趋势
报告指出,光电子器件正朝着高速率、集成化、低功耗、智能化方向演进。硅光技术有望突破传统光模块的速率瓶颈;共封装光学(CPO)技术顺应数据中心节能需求;Micro LED显示技术逐步走向商业化;量子点、钙钛矿等新材料为新型光电器件开辟了可能。光子集成与电子集成的融合(光电共封装)将成为后摩尔时代的重要路径。
四、政策环境与挑战
国家层面通过“十四五”规划、集成电路和光电产业政策给予支持,各地纷纷建设光电子产业园。但行业仍面临高端芯片受制于人、研发投入不足、国际技术封锁等挑战。报告建议加强产学研协同,突破材料与工艺瓶颈,完善标准体系,培育具有国际竞争力的龙头企业。
五、未来展望
受数字经济和AI算力需求驱动,光电子器件需求将持续旺盛。预计未来五年,光通信器件和新型显示器件将保持两位数增长,汽车光电子、医疗光电子等新兴领域成为新增长点。企业应把握技术变革窗口,提升自主创新能力,在全球产业链中向高端攀升。
中国光电子器件行业机遇与挑战并存。在政策、市场和技术多轮驱动下,行业有望实现从规模扩张向质量效益的转变,为数字经济提供坚实支撑。