光电子器件是现代信息社会的关键基础元件,广泛应用于通信、消费电子、工业制造、医疗、军事等领域。随着5G、数据中心、人工智能等技术的快速发展,光电子器件行业迎来新的增长机遇。智研咨询发布的《2022年中国光电子器件现状及趋势研究报告》对行业进行了全面分析,本文基于该报告,梳理中国光电子器件行业的现状与趋势。
一、光电子器件行业概述
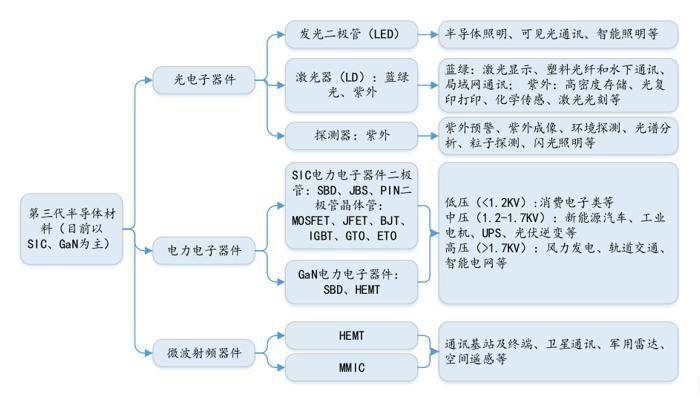
光电子器件是指利用光与物质相互作用原理,实现光信号产生、传输、探测、处理等功能的光电子元件。按功能可分为光有源器件(如激光器、探测器、光放大器)和光无源器件(如光纤连接器、光分路器、光开关);按应用领域可分为通信光电子器件、消费光电子器件、工业光电子器件等。光电子器件是光通信系统的核心,其性能直接决定通信系统的带宽、速率和可靠性。
二、中国光电子器件行业现状
1. 市场规模与增长
据智研咨询报告统计,2021年中国光电子器件市场规模达到约XX亿元(具体数据请参考报告),同比增长XX%。预计2022年市场规模将进一步扩大,增长动力主要来自5G网络建设、数据中心扩容和光纤到户的升级。
2. 产业链结构
中国光电子器件产业链包括上游原材料(如半导体材料、光纤预制棒)、中游光电子器件制造、下游应用(通信设备、消费电子等)。目前,国内企业在无源器件领域已具备较强竞争力,但在高端有源器件(如高速激光器、相干光模块)方面仍依赖进口,产业链自主可控能力有待提升。
3. 竞争格局
中国光电子器件市场参与者包括光迅科技、中际旭创、新易盛、天孚通信等本土企业,以及Lumentum、Broadcom等国际巨头。本土企业在全球市场份额逐步提升,但在高端产品领域仍面临技术壁垒。
4. 区域分布
光电子器件产业主要集中在武汉、深圳、苏州、上海等地,形成产业集群效应。其中,武汉光谷是中国最大的光电子器件产业基地,聚集了烽火通信、光迅科技等龙头企业。
三、光电子器件行业发展趋势
1. 技术趋势
高速率、集成化、低功耗是光电子器件技术的主要发展方向。随着5G和云计算的发展,400G/800G光模块需求快速增长;硅光技术因其高集成度和低成本优势,成为行业研发热点。
2. 市场趋势
(1)5G建设带动光模块需求:5G基站前传、中传和回传网络对高速光模块需求旺盛。
(2)数据中心市场爆发:超大规模数据中心和边缘计算推动光模块向高速率演进。
(3)消费电子创新:VR/AR、智能手机等对光电子器件提出新需求。
3. 政策环境
国家政策大力支持光电子产业发展,《中国光电子器件产业技术发展路线图(2018-2022年)》《“十四五”信息通信行业发展规划》等政策为行业提供良好发展环境。
4. 挑战与机遇
挑战:高端芯片依赖进口、核心技术受制于人、国际竞争加剧。
机遇:国产替代加速、新兴应用场景涌现、全球产业链重构。
四、结论
中国光电子器件行业正处于快速发展期,市场规模持续扩大,技术不断突破。随着5G、数据中心、人工智能等技术的普及,光电子器件需求将保持增长。本土企业需加大研发投入,突破高端技术瓶颈,提升国际竞争力。智研咨询的报告为行业参与者提供了有价值的参考,助力把握市场机遇。