光电子器件作为信息系统中的核心元器件,是支撑光通信、光传感、光显示、光存储等应用领域的基础,也是我国新一代信息技术产业发展的关键环节。随着5G网络、数据中心、人工智能和物联网等新型基础设施建设的持续推进,我国光电子器件行业迎来了重要的发展机遇,产业规模持续扩大,技术水平稳步提升,但也面临着核心技术受制于人、高端产品供给不足等挑战。以下从产业规模、技术水平、产业链结构、区域布局及面临的问题等方面,对我国光电子器件行业发展现状进行分析。
一、产业规模持续扩大,市场需求旺盛
我国是全球最大的光电子器件消费市场之一。受益于光纤宽带网络升级、5G基站大规模部署以及云计算数据中心建设,光通信器件市场需求保持高速增长。以光模块为例,近年来国内光模块市场规模持续攀升,高速率光模块(如400G、800G)的需求快速释放。在智能手机、安防监控、车载传感等领域,图像传感器、红外传感器、激光雷达等光电器件的应用不断拓展,带动了相关器件市场的快速增长。我国光电子器件产业规模已位居全球前列,成为全球产业链的重要组成部分。
二、技术水平稳步提升,部分领域实现突破
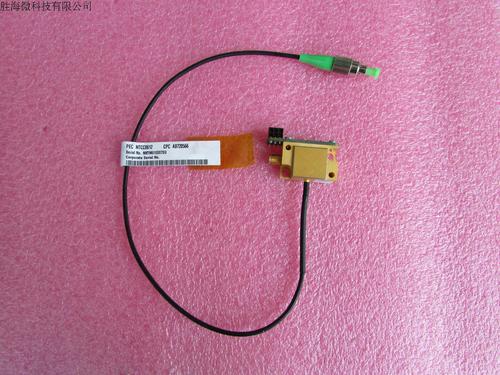
在技术创新方面,我国光电子器件行业取得了显著进展。光通信器件领域,国内企业在光收发模块、光放大器、光开关等产品上已具备较强的国际竞争力,部分高速光模块产品实现批量出货,与国际领先水平的差距逐步缩小。在半导体照明领域,我国已成为全球最大的LED芯片和封装生产基地,硅基LED等技术达到国际先进水平。在激光器件领域,高功率光纤激光器、紫外激光器等产品的国产化率不断提升。在硅光技术、相干光通信等前沿方向,国内科研机构和企业也在积极布局,取得了一系列阶段性成果。
三、产业链逐步完善,但上游核心环节仍存短板
我国光电子器件产业链已初步形成从材料、芯片、器件到模块和系统的完整体系。中游器件封装和模块制造环节具备较强的规模优势,国内涌现出一批具有国际影响力的光电子器件企业。产业链上游仍存在明显短板。高速光通信芯片、高性能激光器芯片、高端光学镜头及部分关键材料仍高度依赖进口,国产化替代进程有待加快。尤其是在25G及以上速率的激光器芯片和探测器芯片领域,国内企业的市场份额相对较低,核心工艺能力和量产一致性仍需提升。高端制造设备和测试仪器也有较大比重的进口依赖,制约了产业的自主可控发展。
四、区域集聚效应明显,产业集群初步形成
我国光电子器件产业呈现出明显的区域集聚特征。武汉光谷(东湖高新区)是我国最大的光通信器件产业基地,集聚了众多光电子器件企业和研发机构,形成了较为完整的产业链生态。深圳、东莞等珠三角地区在光通信模块、LED器件和消费类光电子领域具有较强的制造能力。苏州、无锡等长三角地区在半导体激光器、光传感器等领域布局较为集中。北京、上海等地则依托科研院所和高校资源,在光电子前沿技术研发方面具有优势。产业集群化发展趋势明显,有利于资源共享和协同创新。
五、面临的主要问题与挑战
尽管我国光电子器件行业发展取得显著成效,但仍面临一些问题。一是核心技术受制于人的局面尚未根本改变,高端芯片和关键材料对外依存度较高,供应链安全风险不容忽视。二是企业整体创新能力有待加强,产学研用协同机制尚不完善,基础研究和原始创新能力相对薄弱。三是行业竞争日趋激烈,中低端产品同质化竞争严重,企业盈利能力承压。四是高端人才供给不足,尤其是复合型光电子工程人才缺口较大,制约了产业向高端化升级。
六、发展展望
我国光电子器件行业正处于由规模扩张向高质量发展转型的关键阶段。随着数字经济和智能社会的深入发展,光电子器件的应用场景将进一步拓展,市场空间广阔。行业应着力突破核心芯片和关键材料的技术瓶颈,提升产业链自主可控水平;加强产学研协同创新,推动前沿技术成果转化;优化产业结构,引导企业向高附加值环节延伸;同时加大人才培养和引进力度,为产业可持续发展提供支撑。在多措并举之下,我国光电子器件行业有望实现更高水平的自立自强,在全球竞争中占据更有利的位置。