光电子器件是光通信、光显示、光传感等领域的核心基础元件,其技术水平直接关系到信息传输速率、显示画质与感知精度。2022年,在数字经济加速渗透、算力网络加快建设的背景下,中国光电子器件行业呈现出规模扩张与结构升级并行的态势。
一、行业现状:需求牵引与供给升级同步推进
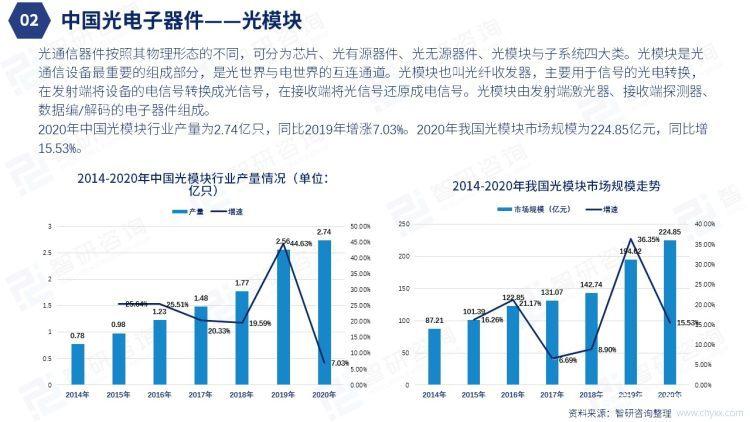
从需求侧看,2022年国内5G网络深度覆盖、千兆光网规模部署以及数据中心东西向流量增长,拉动高速光收发模块、光放大器、光分路器等器件需求。与此消费电子显示技术向Mini LED、Micro LED及OLED升级,带动LED芯片、光学镜头、滤光片等光电子器件出货结构优化。光传感在汽车电子、工业检测、医疗诊断等场景的应用扩展,也为行业贡献了增量空间。
从供给侧看,国内光电子器件产业链条日趋完整,覆盖材料、芯片、封装、模块等环节。龙头企业加大研发投入,在25G及以上速率光芯片、高速激光器、硅光模块等方向取得阶段性进展;部分细分领域国产化率稳步提升,但在超高速光芯片、高端光学薄膜材料等方面对外依存度仍然较高。
二、竞争格局:分层明显,国产替代进入攻坚期
行业竞争呈现“两端分化”特征:中低速率光器件及通用光学元件领域竞争充分,价格压力较大;高速光芯片、高端光模块及特种光电器件领域壁垒较高,集中度相对突出。2022年,国内企业通过垂直整合、战略合作与资本运作补齐短板,但核心工艺积累与量产一致性仍是制约高端突破的关键因素。
三、趋势展望:技术迭代与场景拓展双轮驱动
未来几年,光电子器件行业料将围绕三条主线演进:一是速率升级,面向数据中心与骨干网的高速光模块、硅光集成技术持续迭代;二是材料创新,化合物半导体、薄膜铌酸锂等新材料的工程化应用有望提速;三是场景扩散,激光雷达、AR/VR、生物光子等新兴需求打开长期成长空间。行业仍处于成长期,具备核心技术与产能弹性的企业将在国产替代与全球分工重塑中占据有利位置。