光电子器件是现代信息社会的基石,其技术演进直接驱动着通信、感知、计算与能源等领域的变革。从光纤通信中的激光器与探测器,到消费电子中的图像传感器与3D传感模块,再到激光雷达与硅光芯片,光电子器件行业正站在“光”与“电”深度融合的爆发点上。本文将从器件分类、产业链格局、技术趋势与应用前景四个维度,勾勒这一行业的整体图景。
一、器件分类:从有源到无源,从分立到集成
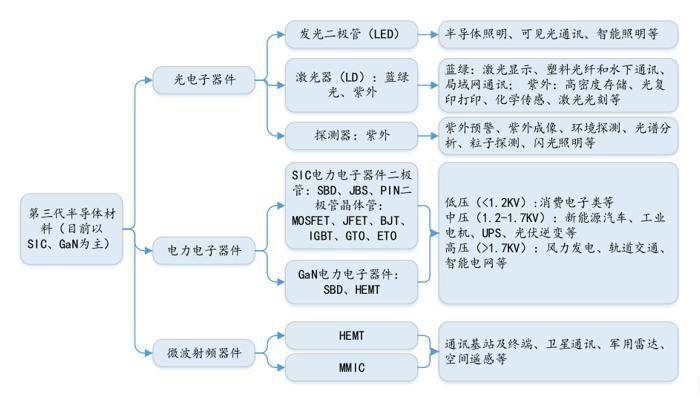
光电子器件按功能可分为有源器件与无源器件两大类。有源器件涉及光电信号的转换与放大,主要包括半导体激光器(FP、DFB、EML、VCSEL)、光探测器(PIN、APD)、光放大器(EDFA、SOA)以及发光二极管(LED、Micro LED)。其中,VCSEL因在3D传感与短距光互连中的广泛应用而成为近年热点;EML则在长距高速光通信中不可替代。无源器件负责光信号的传输、分配、耦合与调制,涵盖光分路器、波分复用器(AWDM)、光开关、光连接器、隔离器与光环行器,以及基于硅光或铌酸锂薄膜的电光调制器。
值得关注的是,器件形态正从分立走向集成。硅基光电子集成将调制器、探测器、波导与耦合结构集成于单芯片,大幅降低体积、功耗与成本;磷化铟(InP)与硅的异质集成则进一步将光源引入硅光平台,成为数据中心光互连的关键路径。
二、产业链格局:上游材料与设备受制,中游器件百花齐放
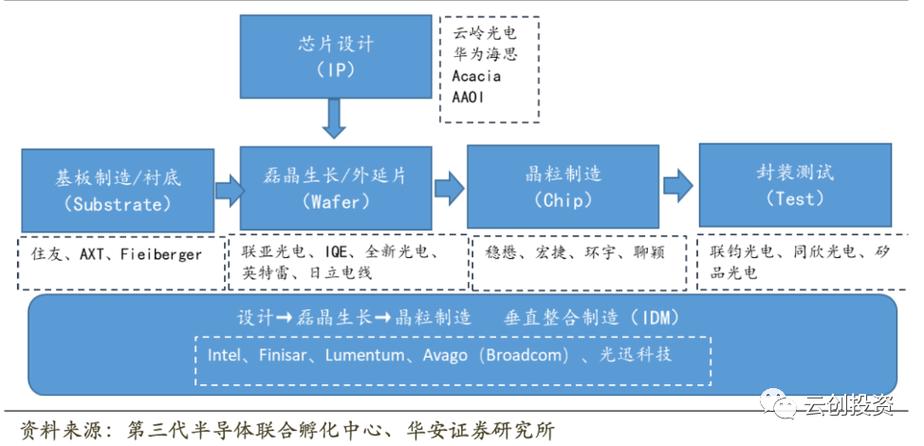
光电子器件产业链呈“金字塔”结构。上游为衬底材料(InP、GaAs、硅、铌酸锂)、外延片、光刻胶、封装材料与关键设备(MOCVD、MBE、光刻机、键合机)。其中,InP衬底与高端MOCVD设备仍高度依赖进口,是产业链自主化的关键瓶颈。中游为器件设计与制造,涵盖激光器芯片、探测器芯片、调制器芯片及各类无源器件,代表企业包括海外龙头(如II-VI/Coherent、Lumentum、Broadcom)与国内快速崛起的厂商(如源杰科技、长光华芯、光迅科技、仕佳光子)。下游应用则横跨电信网络(5G前传、骨干网相干通信)、数据中心(400G/800G/1.6T光模块)、消费电子(手机3D传感、AR/VR手势识别)、医疗与工业(激光加工、光谱检测)以及车载激光雷达。
当前行业格局的显著特点是:无源器件国产化率较高,有源高速芯片(25G及以上DFB/EML)仍处于追赶阶段;硅光模块的放量正在重塑中游竞争秩序,具备光电协同设计能力的厂商将获得更高附加值。
三、技术趋势:高速率、集成化、新材料三线并进
速率升级是光通信器件的永恒主线。单波100G向200G演进、硅光调制器带宽向90GHz以上突破、相干下沉至城域与边缘,均对器件带宽与 линейность提出更高要求。集成化方面,硅光平台正从400G/800G光模块向CPO(共封装光学)与光I/O for AI集群延伸;薄膜铌酸锂(TFLN)凭借高电光系数与低驱动电压,成为超高速调制器的新宠。新材料维度,量子点激光器在硅基外延上的突破为硅光集成光源提供了新解法;氮化镓(GaN)基micro-LED则在显示与可见光通信中开辟新空间。光学相控阵(OPA)与异质集成激光雷达芯片正推动激光雷达向全固态、低成本方向演进。
四、应用前景:AI算力与智能感知双轮驱动
短期看,AI大模型训练与推理带来数据中心内部光互连需求激增,800G光模块加速渗透、1.6T进入送样阶段,硅光方案与VCSEL短距多模方案各自占据主导场景,带动高速激光器与探测器芯片产能持续紧张。中期看,智能汽车的激光雷达与舱内感知、消费电子的3D传感与AR光波导、工业制造的精密激光加工与在线光谱检测,将持续为光电子器件打开增量市场。长期看,光计算与光互连在芯片间通信中的角色将从“补充”走向“替代”,光电子器件与微电子器件的深度融合将重新定义计算系统的能效边界。
光电子器件行业正经历从“通信配套”向“智能感知与算力基础设施核心”的身份跃迁。高速有源芯片的自主突破、硅光与薄膜铌酸锂的平台化竞争、以及AI与车载场景的需求共振,构成了未来五年的核心叙事。对于产业参与者而言,抓住材料—工艺—封装—应用的协同创新节奏,是在光电子黄金周期中占据有利生态位的胜负手。